


Retomada das compras chinesas, redução dos estoques e restrições temporárias na oferta melhoram as perspectivas para o último trimestre de 2026
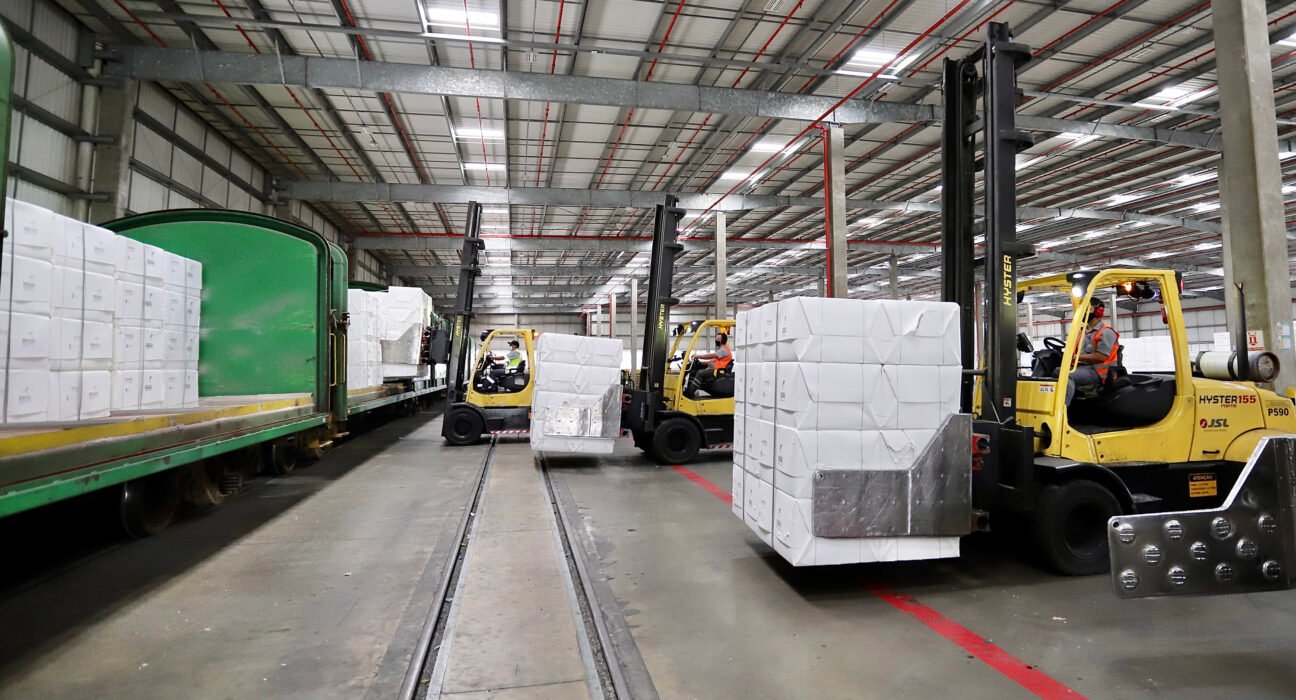
O mercado internacional de celulose chega ao último trimestre de 2026 com sinais mais favoráveis do que os observados no início do ano. A recuperação ainda é gradual, mas a volta dos compradores chineses, a redução dos estoques em importantes centros consumidores e a menor disponibilidade de fibra começaram a alterar o equilíbrio das negociações.
Esse novo ambiente permitiu que grandes fabricantes retomassem as tentativas de reajuste. A sustentação desse movimento, entretanto, dependerá do comportamento da demanda, da reação da indústria de papel e da entrada de novas capacidades produtivas previstas para os próximos meses.
A China permanece no centro dessa equação. Em setembro, o preço à vista da celulose importada de fibra curta avançou 1% em uma semana, enquanto os estoques monitorados nas principais regiões e terminais portuários do país recuaram 3%, conforme dados da SCI99 compilados pela XP Investimentos.
Com a celulose branqueada de fibra curta próxima de US$ 560 por tonelada, empresas chinesas voltaram a recompor seus estoques. Ao mesmo tempo, os contratos futuros para outubro chegaram à faixa de US$ 585 por tonelada, demonstrando uma mudança nas expectativas do mercado.
O movimento ainda não caracteriza uma expansão vigorosa do consumo. Ele indica, porém, que parte dos volumes acumulados foi absorvida e que os compradores passaram a encontrar menos espaço para pressionar os preços para baixo.
China retoma compras após período de cautela
A redução dos estoques chineses tornou-se um dos principais indicadores acompanhados pelo setor. Nos portos de Qingdao e Changshu, os volumes armazenados somavam 2,447 milhões de toneladas no início de setembro, segundo a Fastmarkets.
A queda semanal foi de 11 mil toneladas, equivalente a 0,45%. Isoladamente, a variação é pequena, mas ganha importância quando analisada em conjunto com a retomada das compras e a diminuição dos estoques em outros pontos da cadeia.
Durante boa parte do primeiro semestre, os compradores chineses adotaram uma postura mais cautelosa diante da disponibilidade elevada de produto e das dificuldades enfrentadas por segmentos da indústria de papel. Agora, a necessidade de reposição começa a devolver poder de negociação aos fabricantes de celulose.
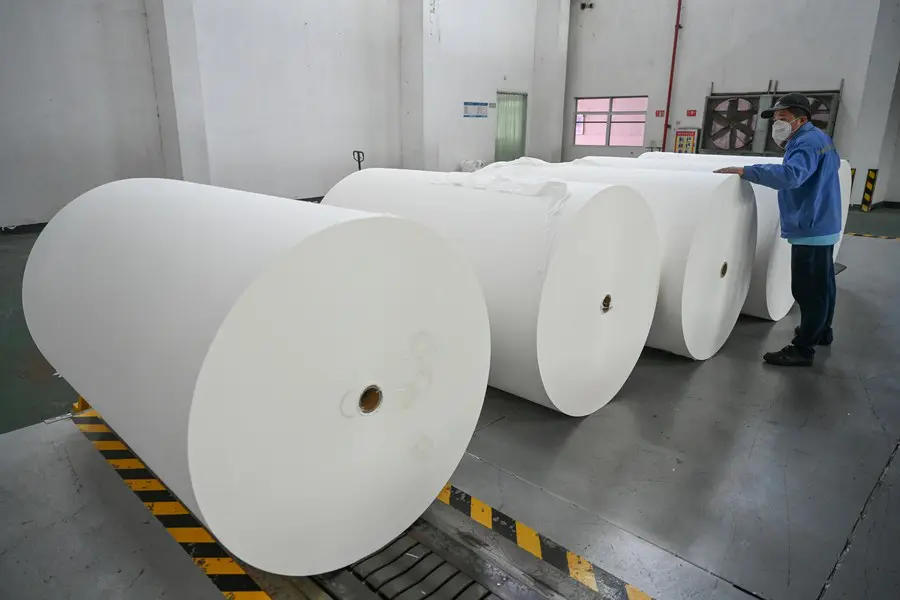
Outro sinal veio do mercado de papel tissue. Depois de quatro meses consecutivos de queda, os preços dos grandes rolos utilizados na fabricação de itens como papel higiênico, lenços e toalhas começaram a se estabilizar em setembro.
A interrupção dessa trajetória negativa é relevante porque melhora as condições para que as indústrias de papel absorvam eventuais aumentos no custo da matéria-prima.
Fabricantes anunciam aumentos consecutivos
A mudança no ambiente comercial já aparece nas estratégias dos produtores. Em agosto, a Suzano comunicou um reajuste de US$ 20 por tonelada para a celulose de fibra curta destinada à China e a outros mercados asiáticos, com vigência a partir de setembro.
Foi o primeiro aumento anunciado para a região desde abril. Na ocasião, analistas do UBS BB avaliaram que o mercado chinês poderia ter estabelecido um piso próximo de US$ 550 por tonelada para a celulose branqueada de eucalipto.
Em setembro, a companhia anunciou outro acréscimo de US$ 20 por tonelada para a China, válido a partir de outubro, além de reajustes destinados a outros mercados.
A sequência de dois aumentos mensais mostra que os fabricantes enxergam espaço para buscar novas referências de preço. A confirmação da recuperação, contudo, dependerá da capacidade de implementar os reajustes sem provocar uma nova retração das compras.
Menor disponibilidade ajuda na sustentação dos preços
A oferta também contribui para o cenário mais equilibrado. Paradas de manutenção, interrupções operacionais e conversões de unidades reduziram temporariamente a disponibilidade mundial de celulose ao longo de 2026.
Estimativa do Rabobank indica que mais de 2,2 milhões de toneladas de fibra curta deixaram de chegar ao mercado neste ano em razão desses movimentos.
Embora parte dessas perdas de produção seja temporária, a retirada de volumes ocorre justamente quando compradores voltam a recompor estoques. Essa combinação reduz a oferta imediata e limita a necessidade de concessões comerciais por parte dos produtores.
Na Europa, a mesma tendência começa a aparecer. Dados da Europulp compilados pela XP mostram que os estoques nos portos europeus recuaram 10% em julho ante o mês anterior e 21% na comparação com julho de 2025. O volume armazenado caiu para 1,202 milhão de toneladas.
Estoques menores tornam o mercado mais sensível a atrasos logísticos, paradas não programadas e outros problemas de produção. Para os fabricantes, isso significa maior capacidade de defender preços durante as negociações.
Eucalipto brasileiro mantém vantagem competitiva
A disputa internacional não depende apenas da cotação da tonelada. Os custos de produção passaram a exercer influência ainda maior em um mercado que atravessa ciclos frequentes de valorização e retração.
Na China, produtores integrados que utilizam madeira importada apresentavam custo marginal estimado em US$ 585 por tonelada em agosto. Entre as empresas abastecidas com madeira doméstica, esse custo ficava próximo de US$ 515 por tonelada, conforme cálculo da XP.
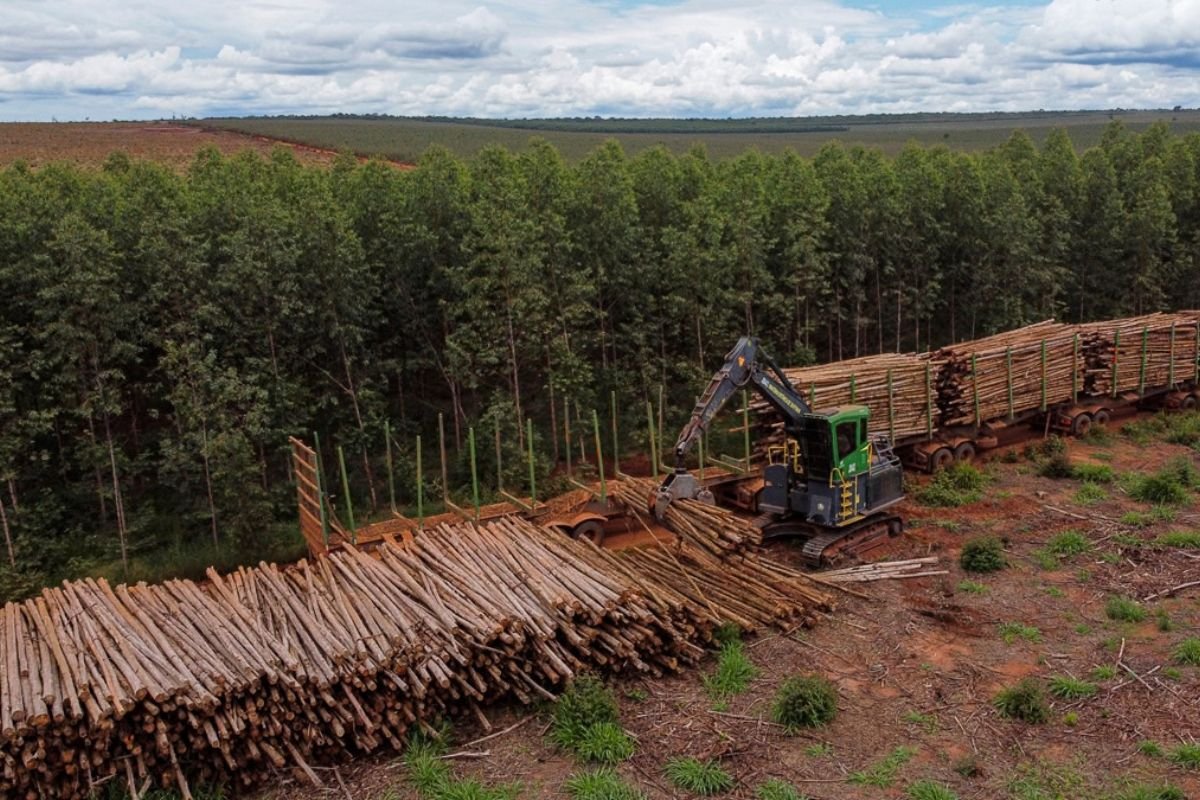
Nesse contexto, a elevada produtividade das florestas brasileiras e a escala das unidades industriais garantem ao país uma posição competitiva. A celulose de eucalipto produzida no Brasil possui ciclos florestais mais curtos e custos que permitem às empresas enfrentar períodos de preços reduzidos com maior resistência.
Os resultados da Suzano no segundo trimestre ajudam a demonstrar essa condição. A companhia comercializou 2,897 milhões de toneladas de celulose e registrou custo caixa de R$ 843 por tonelada, desconsiderando os efeitos de paradas.
No mesmo período, o preço líquido médio da celulose exportada chegou a US$ 601 por tonelada, resultado 8% superior ao apurado no segundo trimestre de 2025.
Essa competitividade possui impacto direto para Mato Grosso do Sul, que concentra grandes operações de celulose e uma extensa base florestal. As oscilações internacionais afetam o desempenho das unidades industriais, as exportações e toda a rede de fornecedores instalada no Estado.
Consumo de produtos de higiene pode sustentar expansão
A recuperação consistente da celulose dependerá da capacidade dos mercados consumidores de absorver os reajustes. Entre os segmentos considerados mais promissores estão os produtos tissue e a celulose fluff, utilizada na fabricação de fraldas, absorventes e outros itens de higiene.
O avanço da renda e do consumo em mercados emergentes tende a ampliar a procura por esses produtos. Essa diversificação reduz a dependência da celulose em relação aos papéis de imprimir e escrever, segmento que enfrenta mudanças estruturais provocadas pela digitalização.
Apesar dessa perspectiva, a demanda chinesa continuará funcionando como o principal termômetro no curto prazo. O ritmo das compras, a situação financeira das fabricantes de papel e os estoques acumulados determinarão se os preços conseguirão avançar ou apenas se estabilizar.
Novos projetos devem ampliar a oferta mundial
A recuperação ocorre enquanto o setor se prepara para receber novos volumes. A XP estima a entrada de aproximadamente 6,8 milhões de toneladas anuais de capacidade integrada na China entre o quarto trimestre de 2026 e o fim de 2027.
Fora do país asiático, dois projetos estão entre os mais acompanhados: a segunda linha da OKI, ligada à APP, e o Projeto Sucuriú, da Arauco, em construção no município de Inocência.
A nova fábrica sul-mato-grossense terá capacidade para produzir 3,5 milhões de toneladas de celulose por ano. A entrada em operação está prevista para o fim de 2027.
A ampliação da oferta poderá exercer pressão sobre as cotações, mas o impacto dependerá do ritmo de implantação das unidades, do crescimento da demanda e de eventuais reduções de capacidade em fábricas mais antigas ou menos competitivas.
A chegada de novos projetos também deverá aumentar a importância de fatores como eficiência industrial, custo da madeira, qualidade da fibra, logística e regularidade das entregas. Em momentos de excesso de oferta, produtores com custos mais baixos costumam preservar melhor sua participação no mercado.
Último trimestre será decisivo
O comportamento da indústria entre outubro e dezembro mostrará se a melhora registrada em setembro representa apenas uma recomposição pontual ou o início de uma recuperação mais consistente.
Entre os indicadores que deverão ser acompanhados estão a evolução dos estoques chineses e europeus, a aceitação dos reajustes anunciados pelos fabricantes, o consumo das indústrias de papel e o retorno das unidades que passaram por manutenção.
Caso os estoques continuem diminuindo e as compras permaneçam ativas, os produtores poderão consolidar preços acima dos níveis observados durante o período mais pressionado do ano. Uma reação mais forte do consumo de papel aumentaria ainda mais essa possibilidade.
Por outro lado, uma desaceleração da demanda ou a entrada antecipada de grandes volumes adicionais poderia limitar o avanço das cotações.
O cenário atual, portanto, é de melhora, mas ainda exige cautela. A indústria encerra setembro com estoques mais ajustados, compradores retornando ao mercado e fabricantes dispostos a defender valores maiores. Os próximos meses indicarão se esse equilíbrio será suficiente para transformar uma recuperação inicial em um ciclo mais duradouro.

