


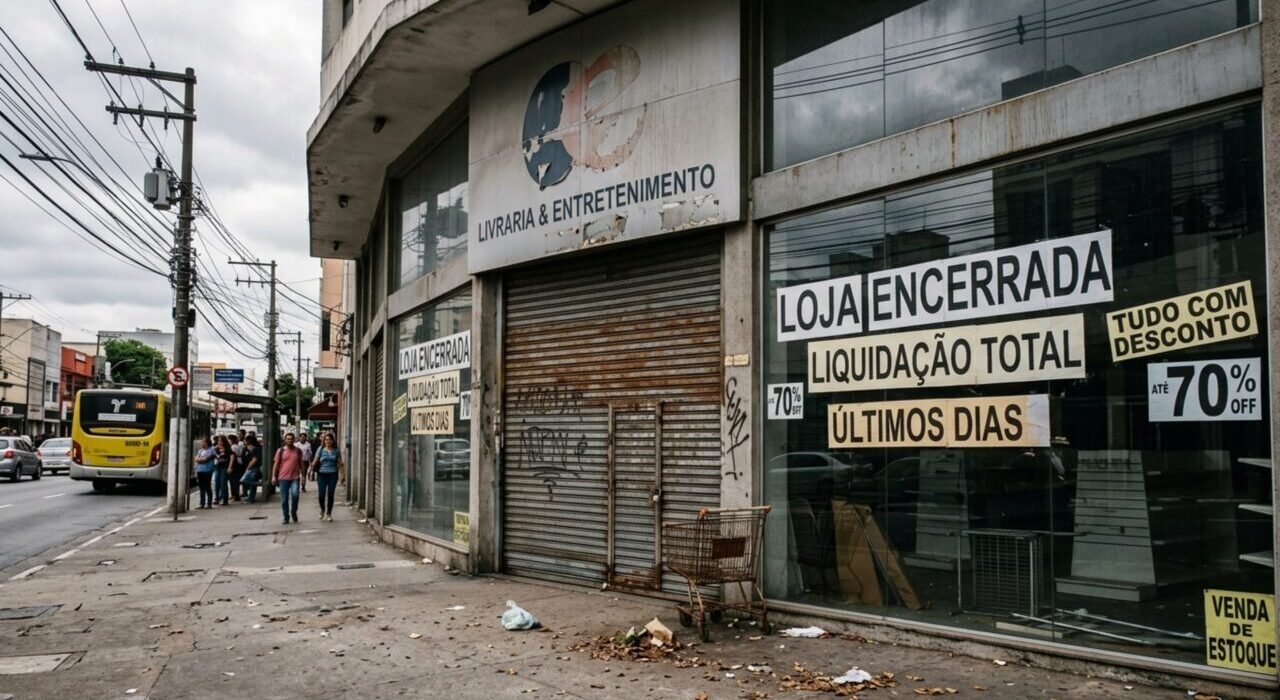
Estado reúne 136,6 mil CNPJs negativados; em Três Lagoas, endividamento dos consumidores também pressiona o comércio e o setor de serviços
Cada empresa inadimplente de Mato Grosso do Sul acumulava, em julho, uma dívida média próxima de R$ 30 mil. O valor ajuda a dimensionar o avanço das dificuldades financeiras enfrentadas pelos negócios no Estado, onde 136,6 mil CNPJs somavam aproximadamente R$ 4,09 bilhões em débitos vencidos.
Em apenas 12 meses, o número de empresas inadimplentes cresceu 25,7%. O aumento foi ainda maior no volume financeiro das pendências, que avançou 45% em comparação com julho de 2025.
A dívida média por negócio passou de R$ 25.962,53 para R$ 29.943,06 no período, uma elevação de 15,3%. Mato Grosso do Sul concentra 1,5% das empresas inadimplentes do país e aparece na 16ª posição entre as unidades da Federação em quantidade de CNPJs nessa situação.
O levantamento considera inadimplente a empresa que possui pelo menos um compromisso vencido e não pago, formalmente comunicado pelo credor.
Dificuldade vai além dos bancos
O cenário nacional mostra que a pressão financeira não está limitada a empréstimos e cartões empresariais. Em julho, 55,8% dos CNPJs negativados pertenciam ao setor de serviços e 32,1% ao comércio. A indústria representava 8% e o setor primário, 1%.
As dívidas relacionadas à própria operação das empresas também ganharam peso. Serviços contratados concentravam 31,7% das pendências, enquanto bancos e cartões respondiam por 19,7%. Cooperativas, contas de água e energia, telefonia e financeiras apareciam na sequência.
Os dados indicam que a falta de caixa já compromete pagamentos essenciais ao funcionamento dos negócios, incluindo fornecedores, despesas básicas e contratos de prestação de serviços. No país, 9,2 milhões de empresas estavam inadimplentes em julho, com R$ 238,6 bilhões em débitos.
Na avaliação do economista Fábio Ferreira Júnior, diretor de Projetos da Agricon Consultoria, a combinação de endividamento, juros elevados e menor confiança reduz tanto o consumo das famílias quanto a capacidade de investimento das empresas.
Esse movimento pode gerar um efeito em cadeia: consumidores gastam menos, empresas perdem receita, investimentos são adiados e o mercado de trabalho passa a enfrentar maior pressão.
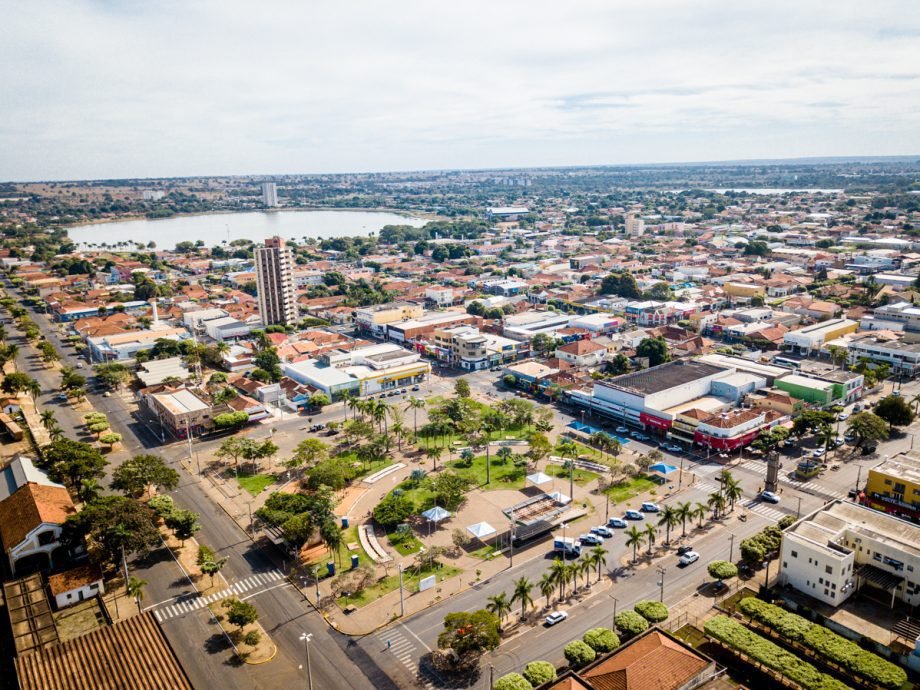
Endividamento também pressiona a economia de Três Lagoas
Em Três Lagoas, os efeitos da inadimplência também chegam ao comércio e ao setor de serviços. Em maio, aproximadamente 58,9 mil consumidores do município estavam com dívidas em atraso, reduzindo a capacidade de compra e ampliando a cautela das famílias na hora de assumir novas despesas.
Com uma parcela maior da renda comprometida, o consumidor tende a priorizar contas essenciais, adiar compras e diminuir a contratação de serviços. A retração no consumo afeta o faturamento das empresas, especialmente dos pequenos negócios, que possuem menor margem financeira para absorver oscilações nas vendas.
No segmento empresarial, o município mantém o Facilita ISS, programa criado para permitir a regularização de débitos do Imposto Sobre Serviços vencidos até 31 de julho de 2026. A iniciativa contempla pendências inscritas, protestadas ou judicializadas e oferece descontos sobre juros e multas.
A adesão ao programa pode ser realizada até 15 de dezembro, permitindo que empresas e demais contribuintes recuperem a regularidade fiscal junto ao município.
Recuperações judiciais superam média nacional
A deterioração financeira também aparece no aumento das empresas que recorreram à Justiça para renegociar dívidas. No segundo trimestre de 2026, Mato Grosso do Sul contabilizava 144 companhias em recuperação judicial.
As microempresas representavam 37,7% dos casos. Em seguida apareciam as médias empresas, com 29,8%, e as empresas de pequeno porte, com 25,4%.
O indicador estadual de recuperação judicial chegou a 3,2, acima da média brasileira de 2,3. O mecanismo é utilizado por negócios que ainda possuem possibilidade de continuidade, mas necessitam reorganizar os débitos e suspender temporariamente cobranças para tentar preservar as atividades e os empregos.
Campo também enfrenta dificuldades
No setor rural, levantamento realizado pela Associação dos Produtores de Soja de Mato Grosso do Sul apontou que 27,6% dos financiamentos analisados em agosto eram considerados problemáticos.
O resultado evidencia que a restrição financeira também atinge produtores, especialmente em um ambiente marcado por crédito caro, custos elevados e necessidade constante de recursos para custeio e investimento.
Especialistas alertam que a contratação de novos financiamentos não deve ser tratada como solução automática. Antes de assumir outras obrigações, empresas e produtores precisam avaliar o fluxo de caixa, a capacidade real de pagamento, a finalidade do crédito e as perspectivas do mercado em que atuam.
Dependendo da situação, a prioridade pode ser a renegociação das dívidas e a preservação do caixa. Em outros casos, investimentos em produtividade e redução de custos podem ser necessários para recuperar a competitividade. O desafio é evitar que novos empréstimos apenas adiem o problema e ampliem o ciclo de endividamento.

